Btw-registratie in 2027: wanneer ben je btw-ondernemer en hoe regel je het

Btw-registratie in 2027 in het kort
In Nederland vraag je als starter geen btw-registratie aan: die volgt automatisch uit je inschrijving bij KVK. KVK geeft je gegevens door aan de Belastingdienst, die beoordeelt of je ondernemer voor de btw bent en je dan twee nummers stuurt. Vanaf dat moment reken je btw, doe je aangifte en kun je btw op je kosten terugvragen. In 2027 verandert daar niets aan. Wat wél om een beslissing vraagt: of je onder de € 20.000 blijft en voor de KOR kiest, en of je je eerste aangifte goed voorbereidt.
Wanneer ben je ondernemer voor de btw?
De Belastingdienst gebruikt voor de btw andere criteria dan KVK en dan de inkomstenbelasting. Je bent ondernemer voor de btw als je zelfstandig een bedrijf of beroep uitoefent en daarmee regelmatig inkomsten hebt. Winst maken is geen voorwaarde en een omzetgrens is er niet. Ook met een bijbaan naast je loondienst, een webshop of de verhuur van een bedrijfspand kun je dus btw-ondernemer zijn.
Omgekeerd geldt: ben je ondernemer voor de btw, dan ben je niet automatisch ondernemer voor de inkomstenbelasting. Daarvoor kijkt de Belastingdienst naar meer punten, zoals het aantal opdrachtgevers en het ondernemersrisico dat je loopt.
Sommige activiteiten zijn vrijgesteld van btw, bijvoorbeeld in de zorg, het onderwijs en bij de meeste financiële diensten. Val je daar volledig onder, dan krijg je wel een omzetbelastingnummer, maar reken je geen btw en kun je ook geen btw terugvragen. De Belastingdienst meldt dat in de brief die je na je inschrijving krijgt.
Zo verloopt de registratie
Inschrijven bij KVK. Dat doe je uiterlijk een week na de start van je onderneming. Hoe de inschrijving werkt en wat ze kost, lees je in ons artikel over inschrijven bij KVK.
KVK informeert de Belastingdienst. Je hoeft je niet apart aan te melden.
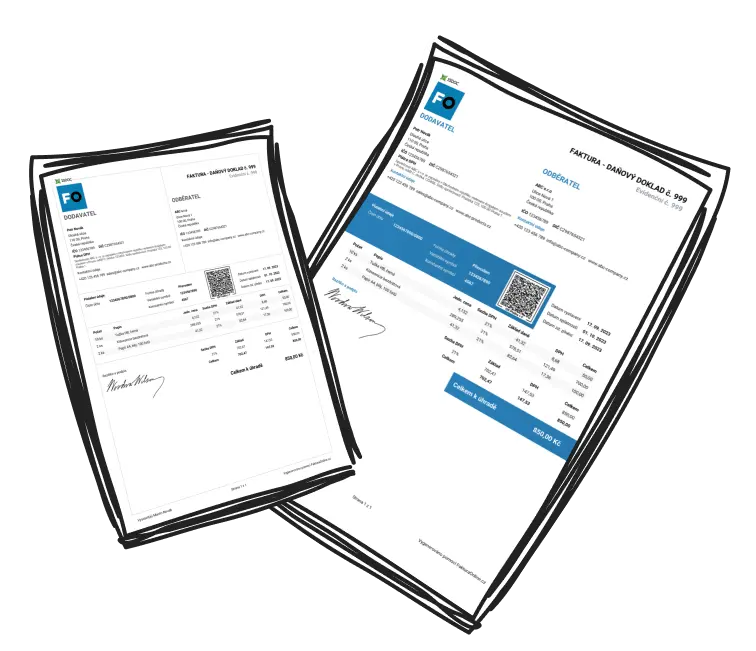
Je krijgt twee brieven, meestal binnen twee weken: één met je omzetbelastingnummer voor het contact met de Belastingdienst en één met je btw-identificatienummer (btw-id) voor je facturen, website en klanten. In de brief staat ook of je ondernemer voor de btw bent en over welk tijdvak je aangifte doet.
Activeer Mijn Belastingdienst Zakelijk. Daar doe je je btw-aangifte en meld je je eventueel aan voor de KOR.
Je btw-id begint altijd met NL en bestaat uit 14 tekens. Dat is het nummer dat op elke factuur moet staan. Wat je doet als de brief uitblijft en hoe je een btw-id van een klant controleert, staat in ons artikel over het btw-nummer aanvragen en controleren.
Kun je je niet inschrijven bij KVK, bijvoorbeeld omdat KVK je activiteit niet als onderneming ziet, maar ben je volgens de Belastingdienst wel btw-ondernemer? Meld je dan zelf aan met het formulier Opgaaf startende onderneming op belastingdienst.nl. Is je jaaromzet maximaal € 2.200, dan kun je in plaats daarvan kiezen voor de registratiedrempel en hoef je je helemaal niet te melden.
Na de registratie: aangifte en eerste stappen
De meeste starters doen per kwartaal btw-aangifte. Aangifte én betaling moeten binnen zijn op de laatste dag van de maand na het kwartaal: over het eerste kwartaal van 2027 dus uiterlijk 30 april 2027, daarna 31 juli, 31 oktober en 31 januari 2028. Doe je per maand aangifte, dan geldt steeds de laatste dag van de volgende maand; bij jaaraangifte lever je vóór 1 april van het volgende jaar in. Je doet ook aangifte als je in een kwartaal niets hebt gefactureerd: dan vul je nullen in.
Je eerste aangifte doe je over het kwartaal waarin je startdatum valt, ook als dat maar een paar dagen zijn. Btw op kosten die je al vóór de start hebt gemaakt, zoals een laptop of website, mag je in die eerste aangifte terugvragen. Bewaar daarvoor de facturen.

Verwacht je in 2027 een omzet onder € 20.000 en werk je vooral voor particulieren? Overweeg dan de kleineondernemersregeling. Wil je per 1 januari 2027 meedoen, dan moet je aanmelding uiterlijk 3 december 2026 binnen zijn. Start je later in het jaar, dan kun je de KOR per kwartaal in laten gaan. Let op: onder de KOR vraag je geen btw terug, ook niet op je startinvesteringen.
Alles over de voorwaarden en de aan- en afmeldregels lees je in Kleineondernemersregeling (KOR) 2027. De tarieven waarmee je rekent, 21 %, 9 % en 0 %, en de overige btw-wijzigingen van dit jaar vind je in Btw in Nederland 2027.
Veelgestelde vragen:
1. Moet ik me in 2027 apart registreren voor de btw?
Nee. Je inschrijving bij KVK wordt automatisch doorgegeven aan de Belastingdienst. Alleen als je je niet bij KVK kunt inschrijven, meld je je zelf aan met het formulier Opgaaf startende onderneming.
2. Hoe snel krijg ik mijn btw-nummer?
Meestal binnen twee weken na je inschrijving bij KVK. Je krijgt twee brieven: één met je omzetbelastingnummer en één met je btw-identificatienummer.
3. Mag ik al factureren voordat mijn btw-id binnen is?
Je kunt wel al werken, maar een factuur moet je btw-id bevatten. Wacht dus met factureren tot de brief binnen is, of spreek met je klant af dat de factuur iets later volgt.
4. Is er een omzetgrens om btw-plichtig te worden?
Nee. Je bent btw-ondernemer zodra je zelfstandig en regelmatig inkomsten hebt, ongeacht de hoogte. Wel kun je onder € 20.000 omzet kiezen voor de KOR en onder € 2.200 voor de registratiedrempel.
5. Wanneer moet ik mijn eerste btw-aangifte doen?
Over het kwartaal waarin je bent gestart, uiterlijk op de laatste dag van de maand erna. Start je in februari 2027, dan doe je je eerste aangifte uiterlijk 30 april 2027.
Conclusie:
De btw-registratie zelf kost je in 2027 geen moeite: KVK en de Belastingdienst regelen het onderling en binnen twee weken heb je je nummers. De echte keuzes komen daarna. Reken je btw of kies je vóór 3 december 2026 voor de KOR? Welk tijdvak past bij je omzet? En heb je de facturen van je startkosten bewaard voor je eerste aangifte? Wie die drie punten op orde heeft, start zonder verrassingen van de Belastingdienst.