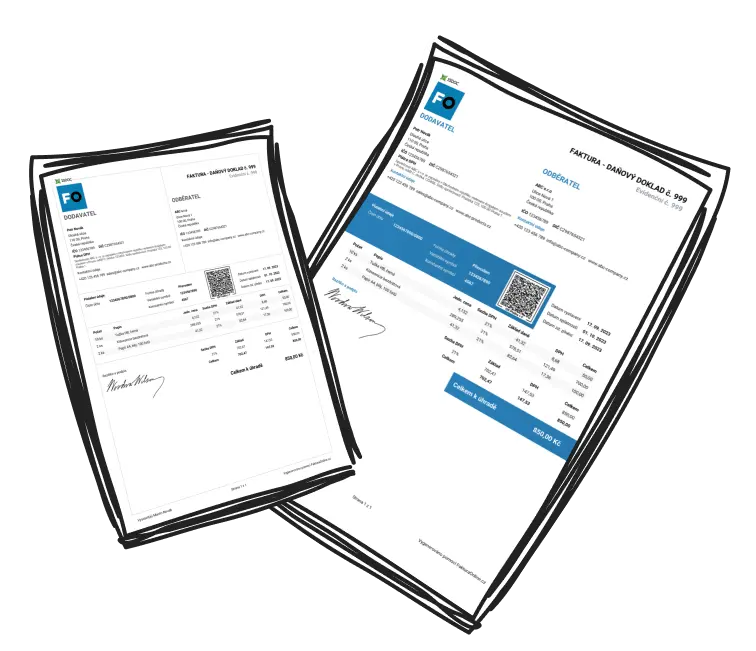
Factureren volgens de AVG: hoe u klantgegevens correct en veilig verwerkt

Belangrijkste AVG-principes bij facturatie
De AVG (Algemene Verordening Gegevensbescherming) bepaalt dat persoonsgegevens op facturen rechtmatig, transparant en beperkt tot het noodzakelijke moeten worden verwerkt.
Kernprincipes:
Wettelijke grondslag en doelbinding – gegevens mogen alleen worden gebruikt om een overeenkomst uit te voeren of te voldoen aan fiscale verplichtingen.
Transparantie – klanten moeten weten welke gegevens worden verwerkt en waarom.
Dataminimalisatie – vermeld op de factuur alleen de strikt noodzakelijke gegevens (zoals naam, adres en btw-nummer).

Voorbeeld:
Een webwinkel die de geboortedatum van klanten op facturen vermeldt, handelt in strijd met het principe van dataminimalisatie (artikel 5 AVG).
Welke gegevens mogen op een factuur staan
Volgens de Nederlandse Wet op de omzetbelasting (Wet OB) en de Belastingdienst moeten facturen bepaalde gegevens bevatten om fiscaal geldig te zijn.
Verplichte gegevens:
Naam en adres van uw bedrijf en van de klant,
Uw btw-nummer of dat van de klant (indien van toepassing),
Factuurdatum en een uniek factuurnummer,
Aantal en soort geleverde goederen of diensten,
Datum van levering of dienst,
Netto-bedrag, btw-tarief en btw-bedrag,
Totaalbedrag van de factuur.
Niet toegestaan of overbodig: geboortedatum, burgerservicenummer (BSN), telefoonnummer of privé-e-mailadres, tenzij wettelijk vereist of strikt noodzakelijk voor de betaling.
Principe van dataminimalisatie:
Vermeld alleen gegevens die verplicht zijn volgens de Belastingdienst of nodig zijn om de transactie correct te verwerken.
Controle van processen en gegevensstromen
Bedrijven dienen regelmatig een privacy-audit uit te voeren om te controleren waar persoonsgegevens vandaan komen, hoe ze worden verwerkt en hoe lang ze worden bewaard.
Breng in kaart hoe klantgegevens door uw organisatie stromen – van ontvangst tot archivering of verwijdering. Dit vergemakkelijkt naleving van de AVG bij controles van de Autoriteit Persoonsgegevens.
Daarnaast is het belangrijk om de privacyverklaring bij te werken, zodat deze duidelijk vermeldt waarom en hoepersoonsgegevens voor facturatie worden gebruikt.
Rechten van klanten en samenwerking met verwerkers
Klanten hebben onder de AVG het recht op inzage, correctie en verwijdering van hun persoonsgegevens. Zorg dat uw organisatie een eenvoudig proces heeft om deze rechten te respecteren, bijvoorbeeld via een online formulier.
Wanneer u gebruikmaakt van externe facturatiediensten of cloudopslag, controleer of deze ook aan de AVG voldoen en sluit een verwerkersovereenkomst af volgens artikel 28 AVG.

Elke overeenkomst met een externe partij moet een AVG-clausule bevatten die verantwoordelijkheden en aansprakelijkheid bij datalekken vastlegt.
Gegevensbeveiliging en naleving
Factuurgegevens moeten worden versleuteld, veilig opgeslagen en alleen toegankelijk zijn voor bevoegde medewerkers.
Met Mijn-Online-Factuur.nl maakt u snel en veilig facturen aan, volledig in overeenstemming met de AVG – zonder registratie en met een hoge mate van gegevensbescherming.
Aanbevolen stappen voor AVG-naleving:
Houd een register bij van verwerkingsactiviteiten.
Stel duidelijke verwerkingsdoelen vast.
Gebruik sterke wachtwoorden en gegevensversleuteling.
Voer jaarlijks een interne privacy-audit uit.
Conclusie
Wie in Nederland factureert, moet rekening houden met transparantie, beveiliging en dataminimalisatie. Een goed georganiseerd proces en regelmatige controle zorgen voor naleving van de AVG en versterken het vertrouwen van uw klanten.

Meer over waar ondernemers betrouwbare informatie en cursussen kunnen vinden, leest u in ons artikel Zelfstudie voor ondernemers: waar kan ik terecht voor informatie.