Hoe facturatie je belastingen beïnvloedt

Waarom correcte facturatie belangrijk is voor belastingaangifte
Facturatie is niet alleen een betalingsverzoek, maar ook een cruciaal document voor je belastingverplichtingen. Correcte facturatie vormt de basis voor het juiste verwerken van inkomsten en uitgaven, en voor het op tijd indienen van je belastingaangifte.
Onjuiste of te late facturen kunnen leiden tot:
boetes van de Belastingdienst,
fouten in je BTW-administratie,
problemen bij belastingcontroles.
Correcte en tijdige facturatie is de basis voor een soepele belastingverwerking en voorkomt problemen bij belastingcontroles.
Wat moet een factuur in Nederland bevatten
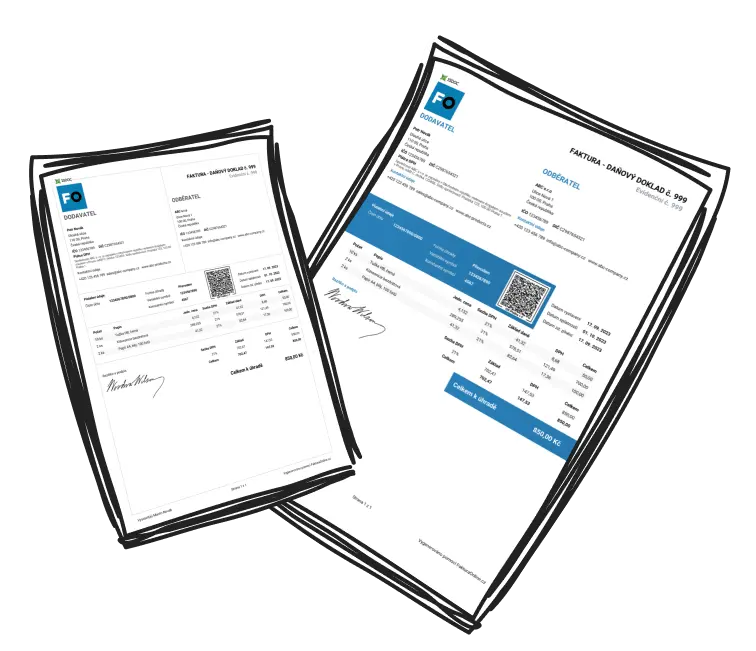
In Nederland bepaalt artikel 35a van de Wet op de Omzetbelasting 1968 wat een factuur moet bevatten.
Elke factuur moet de volgende gegevens bevatten:
datum van uitreiking en uniek factuurnummer,
naam en adres van de leverancier en klant,
omschrijving van de geleverde goederen of diensten,
prijs exclusief BTW, toegepaste BTW-tarief (21%, 9%, 0%) en het BTW-bedrag,
het totaalbedrag inclusief BTW.
De factuur moet uiterlijk op de 15e van de maand volgend op de levering of dienst worden uitgereikt.
Voor vooruitbetalingen geldt: factuur uiterlijk bij ontvangst van betaling.

Meer hierover leest u in ons artikel Wat moet er op een factuur staan?.
Soorten facturen en hun fiscale betekenis
Er zijn verschillende soorten facturen die afhangen van de situatie:
Standaard BTW-factuur – bevestigt de levering van goederen of diensten.
Voorschotfactuur (aanbetalingsfactuur) – wordt uitgereikt bij betaling vooraf; de BTW is verschuldigd op het moment van betaling.
Proforma factuur – heeft alleen informatief karakter, geen fiscale waarde.
Vereenvoudigde factuur – toegestaan voor bedragen tot € 100 of kleine correcties, mits alle essentiële gegevens aanwezig zijn.

Ontvang je een voorschot van € 2 000 voor een project, dan ontstaat de BTW-plicht bij ontvangst van de betaling. De voorschotfactuur moet direct of uiterlijk binnen 15 dagen worden uitgereikt.
Facturen en BTW-aftrekken
Facturen zijn belangrijk voor BTW-aftrekken en kostenvergoedingen.
Om een uitgave aftrekbaar te maken, moet deze:
rechtstreeks verband houden met de onderneming,
worden ondersteund door een geldige factuur,
worden geboekt in de juiste periode.

De Belastingdienst kan BTW-aftrekken weigeren als de factuur niet aan de wettelijke vereisten voldoet of als de transactie onjuist is.
Hoe lang moet je facturen bewaren?
Volgens de Nederlandse belastingwetgeving moeten facturen minstens 7 jaar bewaard worden, te rekenen vanaf het einde van het jaar waarin de factuur is uitgereikt. Voor onroerend goed geldt een bewaartermijn van 10 jaar.
Digitale facturen kunnen worden bewaard als ze voldoen aan de vereisten voor digitale archivering, en de herkomst en inhoud moeten controleerbaar zijn.
E-facturatie en de veranderingen die komen
De Nederlandse belastingdienst stimuleert het gebruik van e-facturatie, vooral voor transacties met de overheid (B2G) en steeds vaker ook voor B2B-transacties.
Een e-factuur bevat dezelfde gegevens als een papieren factuur, maar wordt gestructureerd digitaal verstuurd (in XML of UBL-formaat).
Samenvatting
Facturatie is meer dan een administratieve verplichting – het is de basis voor je fiscale transparantie.
Zorg ervoor dat je facturen correct zijn, de benodigde gegevens bevatten, en dat je ze op tijd verstuurt en archiveert. Het gebruik van een modern facturatiesysteem kan je helpen om deze processen eenvoudig en in overeenstemming met de wetgeving te beheren.
Met Mijn-Online-Factuur.nl maak je snel professionele BTW-facturen, archiveer je ze automatisch en volg je betalingen zonder gedoe.