Reverse charge (omgekeerde belastingplicht): Hoe correct factureren
Wat is het principe van reverse charge?
In het reguliere btw-regime draagt de leverancier de belasting af. In het omgekeerde belastingplicht systeem is het echter de afnemer die de belasting afdraagt.
Dit betekent: de leverancier stelt een factuur uit zonder btw, en de afnemer geeft de btw aan en betaalt deze in zijn btw-aangifte.
Dit mechanisme wordt voornamelijk gebruikt tussen btw-plichtige bedrijven en bij grensoverschrijdende transacties binnen de EU.
Wanneer wordt omgekeerde belastingplicht toegepast?
We maken onderscheid tussen permanente en tijdelijke toepassing:
Permanente reverse charge – wettelijk bepaalde gebieden:
bijvoorbeeld levering van goud, bouw- en montagewerkzaamheden, onroerend goed, levering van goederen vermeld in bijlage 5 van de btw-wet.Tijdelijke reverse charge – door de regering vastgesteld in bijlage 6 van de btw-wet:
bijvoorbeeld mobiele telefoons, gameconsoles, geïntegreerde schakelingen, emissierechten.
Omgekeerde belastingplicht wordt het vaakst toegepast in de bouwsector, de technologiehandel en bij grensoverschrijdende leveringen van goederen en diensten binnen de EU.
Hoe correct factureren in het omgekeerde belastingplicht-regime?
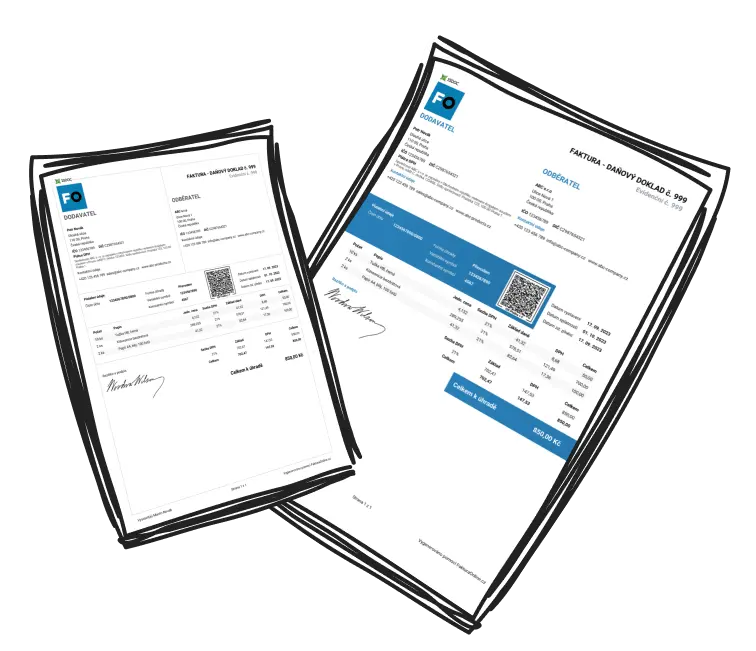
Bij het opstellen van de factuur moet voldaan worden aan de eisen van artikel 29 van de btw-wet. De factuur bevat geen btw-tarief of btw-bedrag. Er moet echter duidelijk worden aangegeven dat „de btw wordt voldaan door de klant“.
In Nederland moet ook het relevante artikel van de btw-wet worden vermeld.
In de EU wordt vaak de opmerking toegevoegd: “Reverse charge”.

Praktisch voorbeeld:
Firma ABC B.V. (btw-plichtige in Nederland) voert bouwwerkzaamheden uit voor XYZ B.V..
De factuur wordt uitgereikt zonder btw.
Op de factuur wordt vermeld: „De btw wordt voldaan door de klant“.
De afnemer, XYZ B.V., geeft de btw aan en betaalt deze in zijn btw-aangifte.
Verplichtingen van de leverancier en afnemer
-
Leverancier:
stelt een factuur uit zonder btw,
vermeldt de levering in het controleformulier en mogelijk in de intracommunautaire aangifte (voor de EU).
-
Afnemer:
geeft de btw aan van de ontvangen levering,
kan de btw aftrekken als hij hier recht op heeft.

Vergeet niet dat het verkeerd opstellen van een factuur of het niet opnemen van de levering in het controleformulier kan leiden tot sancties van de belastingdienst.
Samenvatting
Omgekeerde belastingplicht is een effectief instrument in de strijd tegen belastingfraude. Het is echter essentieel om correct te factureren, bij te houden en aangiften in te dienen. Ondernemers moeten de wetgeving regelmatig volgen, omdat de lijst van leveringen in het reverse charge-regime kan veranderen.
Informatie om te onthouden:
De leverancier factureert zonder btw.
De afnemer is verantwoordelijk voor het aangeven van de btw.
De factuur moet vermelden: „De btw wordt voldaan door de klant“.
Het wordt vooral gebruikt in de bouwsector, de technologiehandel en bij transacties binnen de EU.

In het artikel over inkomstenbelasting vindt u een overzicht van de belastingtarieven, aftrekposten en verplichtingen voor ondernemers in Nederland.